
【市场聚焦】橡胶:快慢切换 格局未变
2026-10-19 · yangchengedu.com
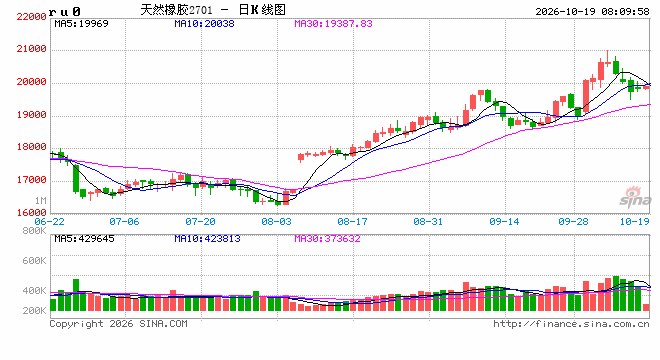
慢牛—快牛—慢牛,市场只是节奏在切换,不必因为大涨快涨的预期落空,就转向另一个极端,否定长期强势格局。 近国庆之后 橡胶 经历了过山车式的行情,市场舆情也发生快速变化。节后橡胶大涨,很多观点一致看多;随后橡胶开始回调,各类观点转而认为减产逻辑不可靠,判断橡胶还要下跌。然而我们认为,最近的行情属于典型的不是风动、不是幡动,仁者心动式的行情。也就是说基本面其实没
慢牛—快牛—慢牛,市场只是节奏在切换,不必因为大涨快涨的预期落空,就转向另一个极端,否定长期强势格局。
近国庆之后 橡胶 经历了过山车式的行情,市场舆情也发生快速变化。节后橡胶大涨,很多观点一致看多;随后橡胶开始回调,各类观点转而认为减产逻辑不可靠,判断橡胶还要下跌。然而我们认为,最近的行情属于典型的不是风动、不是幡动,仁者心动式的行情。也就是说基本面其实没有大的变化,只是资金推动市场情绪出现了快速转向。慢牛—快牛—慢牛,市场只是节奏在切换,不必因为大涨快涨的预期落空,就转向另一个极端,否定长期强势格局。
对于期货价格来说,基本面与价格通常并不呈现明显的一一对应关系,或者说二者的相关性并没有绝对意义上那么高。例如,当基本面较好时,价格会上涨,但价格运行的节奏有可能是慢牛,也有可能是快牛。长周期看多,一周之内价格可能大涨、小涨、横盘,也可能下跌。也就是说,基本面决定的是长期的大方向,而行情节奏主要由资金和市场情绪等因素共同决定,基本面很难决定价格的每一次潮涨潮落。
而市场上很多分析都热衷于不断去解释价格走势。例如,橡胶基本面较好,长期来看橡胶价格上行。但节前和节后橡胶能否出现大涨,单看基本面是看不出来的,除非基本面出现台风这类导火索性质的因素;否则仅依靠长期利多格局,基本面无法推导出短期就会出现大涨。
但是对于很多报告撰写者而言,如果简单表述这波行情由资金主导,或是大方承认看不懂短期行情,很容易招致客户与同行的质疑,因此大家往往会尽力去解释行情。就像近期橡胶行情,行情由极强快速转向弱势,但是短期之内基本面不可能发生如此剧烈的变化,所以盘面解读只是事后找因素来贴合行情,参考价值其实非常小。
对于橡胶大方向判断,我们不必过度关注短期价格波动,也无需用基本面去解释每一次波动,应当聚焦长期方向。
橡胶的长期方向仍旧偏多,供应端长期格局与短期格局共振利多。从长期来看,产能周期转向的证据愈发充分。一方面,过去我们对产能周期的认识局限于泰国产能下降与科特迪瓦产能上升的量级对比,而从近一年价格走势能够明显看出,不能用同等权重看待不同国家的供应情况。对于国内期现货价格而言,泰国的生产情况重要性远高于科特迪瓦,因此分析的核心应当落在泰国。
第二,近三年高价刺激供给的现象逐年减少,说明泰国产能可能已经打满,高价难以再刺激出更多供给。另一方面,泰国产区对天气的敏感度持续提升。同样的天气因素,在历史上仅带来短期影响;而近三年,泰国天气的影响力逐年增强。核心不在于天气本身,而是泰国橡胶产能格局已经发生重要变化,才使得天气因素的权重显著抬升。
从短期来看,最近再次出现了期货价格下跌幅度要明显大于泰国原料价格的现象,这说明泰国供应端并不被国内期货价格左右,泰国生产的确存在问题。
但是,橡胶基本面并不是完全利多,其实仍旧存在隐忧。厄尔尼诺现象只是一个概率事件。即便出现所谓超强厄尔尼诺,仅能说明未来泰国天气大概率有问题,但并不代表泰国产区天气一定很差。产区天气仍有恢复正常的可能性,产量在高价刺激下会快速回升,类似2024年10月之后的行情。由于天气无法精准预判,我们对该风险的重点不在于预测,而在于跟踪。也就是说,若泰国原料价格快速下跌,则代表产区产量快速上升,我们将调整短期供应端观点,供应端不再利多。但如果泰国原料价格没有快速下跌,则认为泰国供应格局保持稳定,依旧维持利多判断。
橡胶国庆后先涨后跌,短期动能消耗较大,预计短期内难以快速重启上涨,可等待回调机会再考虑布局。慢牛行情着实不宜追高。